Consórcio em 2025: A Análise Imparcial Que Compara Carta de Crédito, Financiamento e Poupança
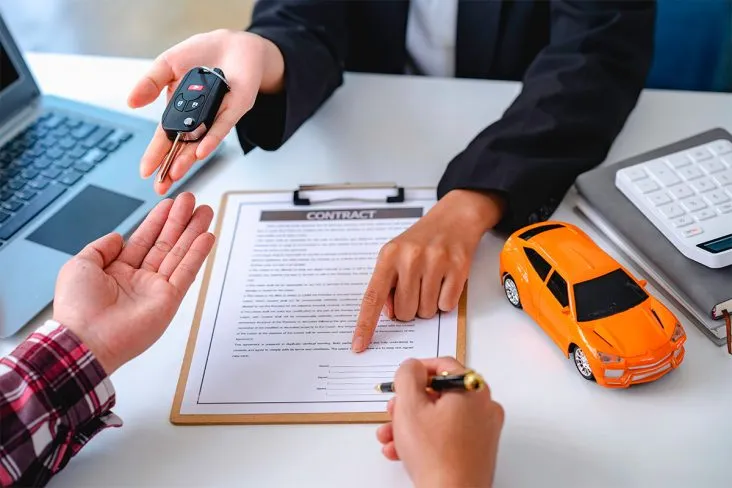
Photo: consórcio casa carro documentos contrato Brasil, via cdn.autopapo.com.br
O dilema brasileiro na hora de comprar
Imóvel ou veículo na ponta do lápis, três caminhos se apresentam ao consumidor brasileiro: reunir o dinheiro na Poupança, contratar um financiamento ou aderir a um consórcio. Cada alternativa carrega custos, prazos e riscos distintos — e a escolha equivocada pode representar dezenas de milhares de reais de diferença ao longo dos anos.
Como o consórcio funciona na prática
O consórcio é um sistema de autogestão: um grupo de participantes contribui mensalmente para um fundo comum, e periodicamente membros são contemplados por sorteio ou lance, recebendo a carta de crédito para a compra do bem. Não há cobrança de juros — o que existe é a taxa de administração, geralmente entre 15% e 25% do valor total, diluída nas parcelas, além do fundo de reserva e, em alguns grupos, de seguro.
Simulação: veículo de R$ 100.000
Considere um consórcio de 60 meses com taxa de administração de 18%:
- Parcela mensal aproximada: R$ 2.230
- Custo total: cerca de R$ 133.800
Já um financiamento do mesmo veículo a 1,6% ao mês resultaria em custo total próximo de R$ 145.000, considerando juros compostos. O consórcio sai mais barato no papel — mas há um detalhe crucial: a contemplação.
Simulação: imóvel de R$ 400.000
- Financiamento imobiliário (TR + 8% a.a., entrada de 20%, 360 meses): desembolso total pode superar R$ 1,1 milhão.
- Consórcio de 240 meses com taxa de 20%: parcela em torno de R$ 3.300 e custo total de aproximadamente R$ 800.000, sem juros, mas com espera incerta pela contemplação.
E a Poupança?
Guardar dinheiro rende historicamente cerca de 6% ao ano — frequentemente abaixo da inflação medida pelo IPCA. Para quem já tem quase todo o valor e dispõe de tempo, a Poupança ou o Tesouro Selic podem ser suficientes. Para quem não tem, o financiamento garante o bem imediatamente, ao custo de juros elevados.
Checklist: o consórcio faz sentido para você?
- Você não tem pressa? Se o bem pode esperar anos, o consórcio é viável. Se é urgente, considere o financiamento.
- Disciplina financeira: as parcelas não podem ser interrompidas sem consequências — a exclusão do grupo devolve apenas o que foi pago, descontadas taxas, muitas vezes só ao final.
- Taxa de administração competitiva: compare o Custo Efetivo Total entre administradoras autorizadas pelo Banco Central.
- Uso do lance: planejar lances embute o valor e acelera a contemplação, mas exige caixa disponível.
- Reajuste do crédito: em consórcios de imóveis, a carta acompanha o INCC; em veículos, a tabela FIPE — o que protege o poder de compra ao longo do tempo.
Veredito
O consórcio é uma ferramenta eficiente para perfis disciplinados, sem urgência e dispostos a planejar lances. Para quem precisa do bem agora, o financiamento — mesmo com juros — pode ser a escolha racional. E para prazos curtos, poupar em renda fixa líquida de imposto tende a superar a Poupança tradicional. Analise os números do seu caso concreto antes de assinar.